Domain holzvergaserkessel24.de kaufen?
Wir ziehen mit dem Projekt
holzvergaserkessel24.de um.
Sind Sie am Kauf der Domain
holzvergaserkessel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holzvergaserkessel24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
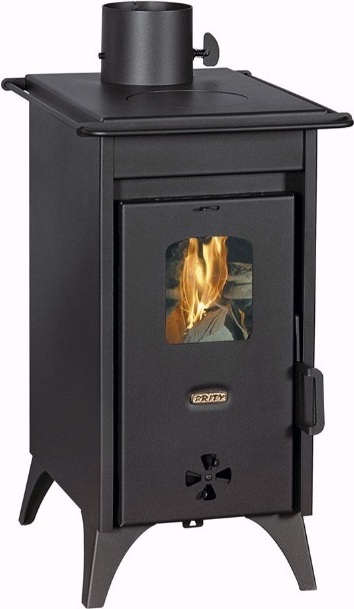
PRITY Mini D - Kompakter Holzofen mit hoher Effizienz (6,3 kW) und umweltfreundlichen EmissionenPRITY Mini D - Kompakter und energieeffizienter Holzofen für nachhaltige RaumheizungDer PRITY Mini D Holzofen bietet eine ausgezeichnete Lösung für effiziente und umweltfreundliche Raumheizung. Mit einer Heizleistung von 6,3 kW eignet sich dieser kompakte Ofen perfekt für kleinere Räume und sorgt für angenehme Wärme in Ihrem Zuhause. Der Ofen überzeugt mit einer energieeffizienten Betriebsweise (trong>A) und einer beeindruckenden Jahres von 79% bei Nennwärmeleistung, wodurch er besonders sparsam im Energieverbrauch ist.Dank der modernen Verbrennungstechnologie erreicht der Mini D niedrige Emissionen, was ihn zu einer umweltfreundlichen Wahl macht. Die Emissionen von CO, Staub und NOx sind deutlich unter den zulässigen Grenzwerten, was zu einer sauberen Verbrennung führt und die Luftqualität in Ihrem Zuhause verbessert.Hauptmerkmale:Heizleistung: 6,3 kW - ideal für die effektive Beheizung kleinerer Räume. - hohe Effizienz für eine nachhaltige Nutzung.Niedrige Emissionen: CO (973 mg/N428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Klippert Wärme und Temperatur - Wärme und EnergieDie Reihe Klippert bietet ein systematisches Kompetenztraining nach der Methodik von Dr. Heinz Klippert. Je Heft werden zwei Kern- bzw. Lehrplanthemen methodisch dargestellt. Die Schüler bearbeiten anhand fertig ausgearbeiteter Unterrichtseinheiten mit Stundenbildern und dazu passenden Kopiervorlagen/Arbeitsblättern verschiedenste Facetten eines Themas und trainieren so wichtige übergeordnete Kompetenzen. Sie lernen dabei vor allem selbstständig und eigenverantwortlich zu arbeiten. Lehrkräfte werden so zunehmend entlastet und haben mehr Zeit, sich intensiv um einzelne Schüler zu kümmern.Mithilfe dieses Heftes trainieren Sie mit Ihren Schülern folgende Kompetenzen: - Verschiedene Temperaturskalen vergleichen- Ein Schaubild zum Teilchenmodell und den Aggregatszuständen erklären- Komplementärtexte zum Sublimieren und Resublimieren erarbeiten- Ein Interview zur Anomalie des Wassers führen- Versuche und Freihandexperimente zur Ausdehnung von Flüssigkeiten und Gasen durchführen- Die Begriffe "thermische Energie" und "Wärme" durch ein gemeinsames Spiel vertiefen- Wärmetransport und Wärmedämmung untersuchen- Abhängigkeiten und Berechnung der Wärmemenge gemeinsam erarbeiten- Ein Graf-iz zur Funktionsweise eines Kühlschranks erstellenU.a. finden folgende Methoden Anwendung:- Abc-Methode- Doppelkreis- Frage-Antwort-Karte- Graf-iz- Gruppenlesen- Gruppenpuzzle- Interview- Marktplatz- MuseumsrundgangInhaltliche SchwerpunkteKlippert-MethodikLernspiraleMakrospiraleKooperationOffener UnterrichtEigenverantwortliches LernenSchülerorientierungTransferSelbsttätigkeit26,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Einfluss des Essverhaltens auf die CO2-EmissionenDiese Unterrichtseinheit bietet Ihnen ein abwechslungsreiches Mystery zum Thema "Einfluss des Essverhaltens auf die CO2-Emissionen". Dank des starken Alltagsbezugs ist das Mystery nicht nur ideal für den Erdkundeunterricht, sondern auch für fachfremde Lehrkräfte – beispielsweise in Vertretungsstunden. Exemplarische Lösungen sind enthalten. Entdecken Sie, wie entdeckendes Lernen den Unterricht spannender und nachhaltiger macht!11,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einflüsse der Kraftstoffzusammensetzung sowie erneuerbarer Kraftstoffkomponenten auf die Verbrennung und Emissionen eines Ottomotors, Taschenbuch vonEinflüsse Der Kraftstoffzusammensetzung Sowie Erneuerbarer Kraftstoffkomponenten Auf Die Verbrennung Und Emissionen Eines Ottomotors, Taschenbuch Von Michael Albrecht, Cuvillier Verlag, 978-3-7369-7312-1, Seitenanzahl: 19467,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
PRITY Mini D - Kompakter Holzofen mit hoher Effizienz (6,3 kW) und umweltfreundlichen EmissionenPRITY Mini D - Kompakter und energieeffizienter Holzofen für nachhaltige RaumheizungDer PRITY Mini D Holzofen bietet eine ausgezeichnete Lösung für effiziente und umweltfreundliche Raumheizung. Mit einer Heizleistung von 6,3 kW eignet sich dieser kompakte Ofen perfekt für kleinere Räume und sorgt für angenehme Wärme in Ihrem Zuhause. Der Ofen überzeugt mit einer energieeffizienten Betriebsweise (trong>A) und einer beeindruckenden Jahres von 79% bei Nennwärmeleistung, wodurch er besonders sparsam im Energieverbrauch ist.Dank der modernen Verbrennungstechnologie erreicht der Mini D niedrige Emissionen, was ihn zu einer umweltfreundlichen Wahl macht. Die Emissionen von CO, Staub und NOx sind deutlich unter den zulässigen Grenzwerten, was zu einer sauberen Verbrennung führt und die Luftqualität in Ihrem Zuhause verbessert.Hauptmerkmale:Heizleistung: 6,3 kW - ideal für die effektive Beheizung kleinerer Räume. - hohe Effizienz für eine nachhaltige Nutzung.Niedrige Emissionen: CO (973 mg/N428,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emissionen aus der dieselmotorischen Verbrennung von Pflanzenölen und deren Estern sowie synthetischen Kraftstoffen unter besonderer BerücksichtigungEmissionen Aus Der Dieselmotorischen Verbrennung Von Pflanzenölen Und Deren Estern Sowie Synthetischen Kraftstoffen Unter Besonderer Berücksichtigung Der Polyzyklischen Aromatischen Kohlenwasserstoffe, Taschenbuch Von Jens Schaak, Cuvillier Verlag,...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.